Aus Sicht der Netzbetreiber sollten Energiegemeinschaften (EEG) zur Netzentlastung beitragen – durch Lastverschiebung und die Reduktion von Lastspitzen und damit zu einem geringeren Investitionsbedarf – sowie die Übertragungsverluste verringern.
Die bisherige Bilanz fällt jedoch negativ aus: Mangels Anreizen oder einer Verpflichtung zu netzdienlichem Verhalten haben EEG aus Sicht der Netzbetreiber zu keinem dieser Ziele bislang einen relevanten Beitrag geleistet. Im Gegenteil verursachen sie eine schlecht prognostizierbare, ungesteuerte dezentrale Einspeisung und entsprechende Lastgänge – und damit zusätzliche Spannungsspitzen im Netz.
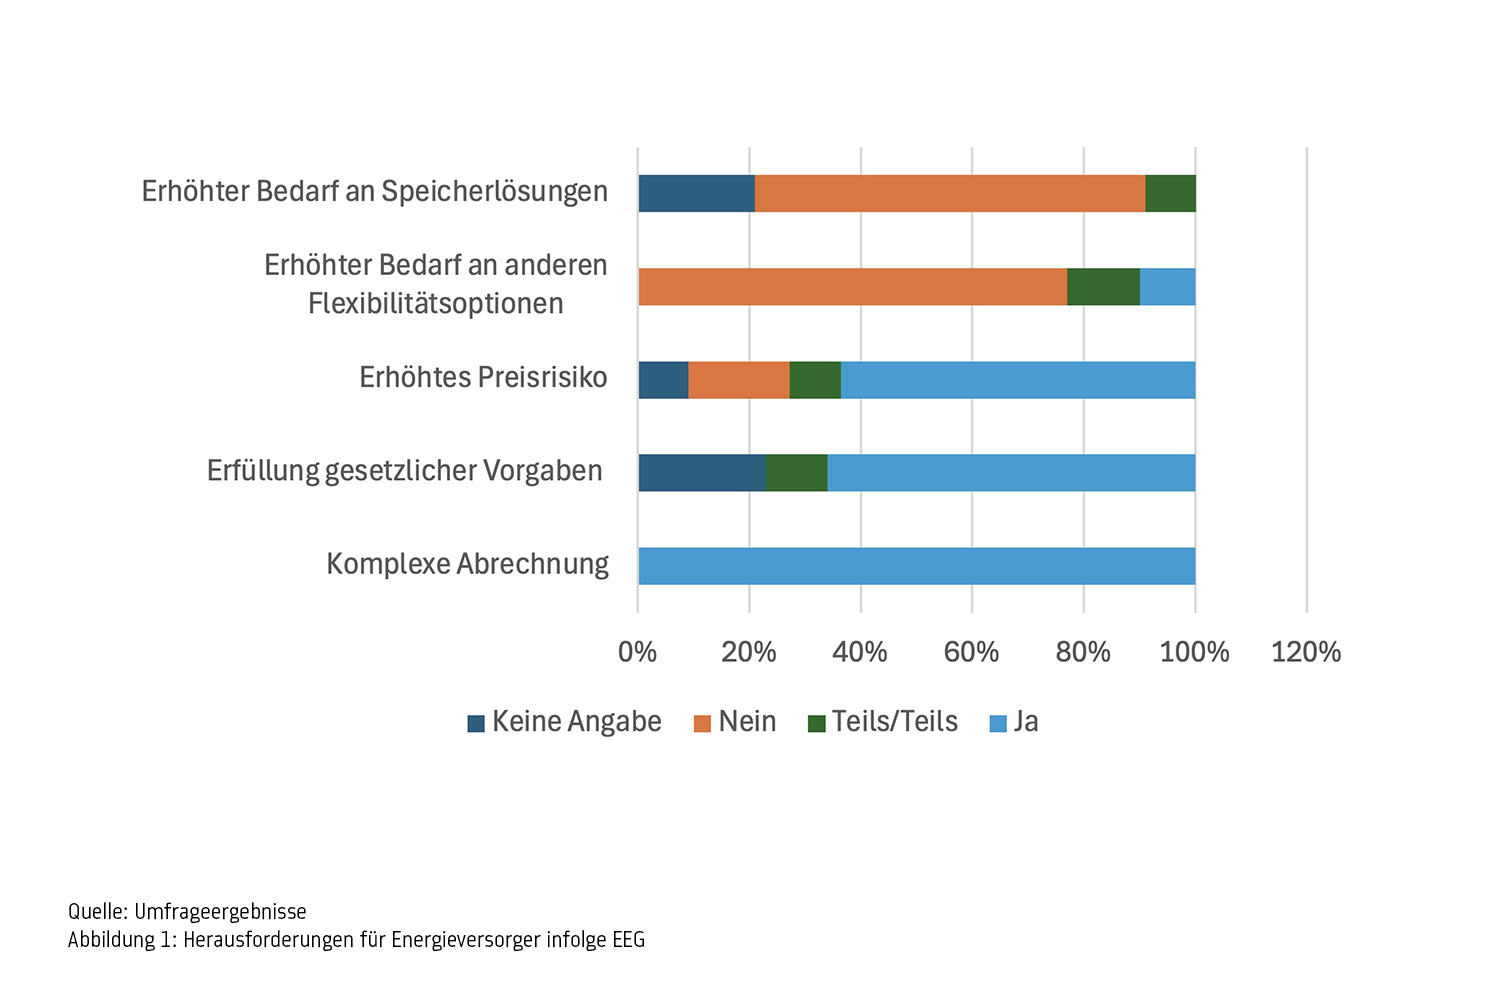
Hinzu kommen betriebliche Mehraufwände (siehe Abbildung 1), insbesondere durch gestiegenen Verwaltungsaufwand wie komplexe Abrechnung (> 90 Prozent Zustimmung) und die Erfüllung zusätzlicher gesetzlicher beziehungsweise regulatorischer Anforderungen (knapp 80 Prozent).
Darüber hinaus führen die reduzierten Abgaben und Entgelte der EEG-Mitglieder aus Sicht der Netzbetreiber zu einer Verschiebung der Kosten für die Netzinfrastruktur auf die übrigen Netznutzer. Eine verursachergerechte Tarifierung findet damit nicht mehr statt; mittel- bis langfristig könnten die Netzentgelte sogar steigen – was paradoxerweise eine EEG-Teilnahme gerade für reine "Consumer" – also Stromverbraucher – noch attraktiver machen und zu einem weiteren Ungleichgewicht führen würde.
Wieso Stromvertriebe kritisch eingestellt sind
Auch die Stromvertriebe stehen Energiegemeinschaften bislang kritisch gegenüber, da sie in einer Kooperation kaum Vorteile erkennen:
- Kein Lieferant sieht darin einen Imagevorteil.
- Weniger als 10 Prozent betrachten EEG als wirtschaftlich interessante Kunden.
- Weniger als 20 Prozent sehen Potenzial für eine stärkere Kundenbindung.
Gleichzeitig verbinden die Vertriebe mit EEG potenzielle Nachteile – vor allem eine deutlich komplexere Last- und Einspeiseprognose. Historische Lastdaten werden zunehmend unzureichend, fehlende oder unvollständige Datensätze führen zu wachsenden Prognoseungenauigkeiten und Mehrkosten beziehungsweise finanziellen Risiken:
- Abweichungen von Standardlastprofilen, da der EEG-interne Bezug "Bezugsdellen" erzeugt.
- Zusatzkosten für Ausgleichsenergie infolge schlecht prognostizierbarer Einspeisespitzen.
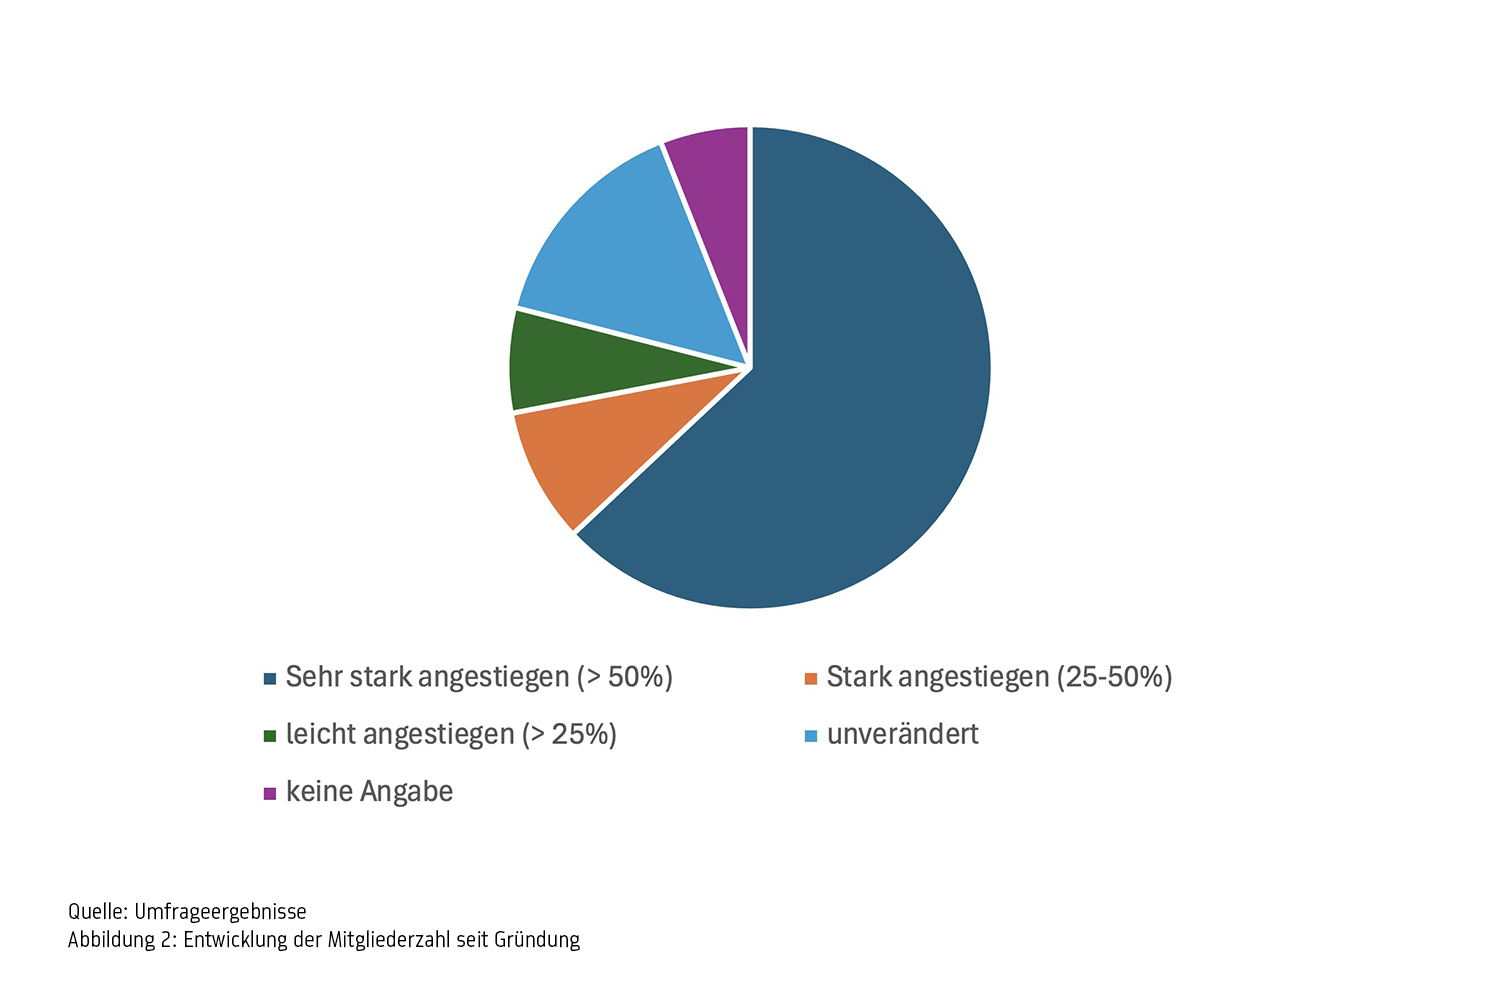
Entsprechend zurückhaltend ist das Engagement: Nur etwa die Hälfte der befragten Vertriebe unterstützt EEG aktiv, und nur weniger als die Hälfte hat neue Angebote oder teils neue Geschäftsmodelle entwickelt (siehe Abbildung 2).
Das Leistungsangebot beschränkt sich bislang vor allem auf die Startphase – etwa Nahbereichsabfragen, energiewirtschaftliche und technische Machbarkeitsanalysen oder Unterstützung bei der Registrierung – sowie auf Abrechnungslösungen für den laufenden Betrieb.
Gemeinsames Ziel: Mehr Energieautarkie
Energiegemeinschaften wie Energieversorger sehen in einer ausgeglicheneren Energiebilanz – also einer deutlich höheren Energieautarkie – das zentrale kurz- bis mittelfristige Ziel der Weiterentwicklung. Die Motive unterscheiden sich jedoch: Für die EEG stehen die wirtschaftlichen Vorteile im Vordergrund, für die Versorger die damit verbesserte Netzdienlichkeit.
Um dieses Ziel zu erreichen, setzen die EEG vor allem an folgenden Punkten an (siehe Abbildung 3):
- Ausbau der Speicherinfrastruktur und bessere Integration vorhandener Batteriespeicher, um Erzeugung und Verbrauch stärker zu entkoppeln und – durch Bündelung der Speicherkapazitäten mehrerer EEG – perspektivisch am Regelenergiemarkt teilzunehmen. Gemeinschaftsspeicher gelten dabei als Alternative zu individuellen Speichern; da bei einem eigenen Zählpunkt jedoch sowohl für die Ein- als auch für die Ausspeicherung Netzgebühren anfallen, sollte ihr Standort hinter dem Zählpunkt einer Erzeugungsanlage oder eines größeren Abnehmers liegen.
- Reduktion der "Überproduktion" durch einen gezielten Fokus auf Consumer bei Wachstum und der weiteren Mitgliederwerbung – und damit einen höheren Consumer-Anteil. Gerade in dieser Zielgruppe ist das Interesse an einer Teilnahme allerdings bisher oft begrenzt.
- Lastverschiebung durch flexiblere Verbrauchsstrukturen und Anpassung an die Erzeugung. Da EEG bisher rein bilanziell arbeiten, sind klare wirtschaftliche Anreize die Voraussetzung, um diese physikalische Änderung des Stromflusses tatsächlich zu erreichen.
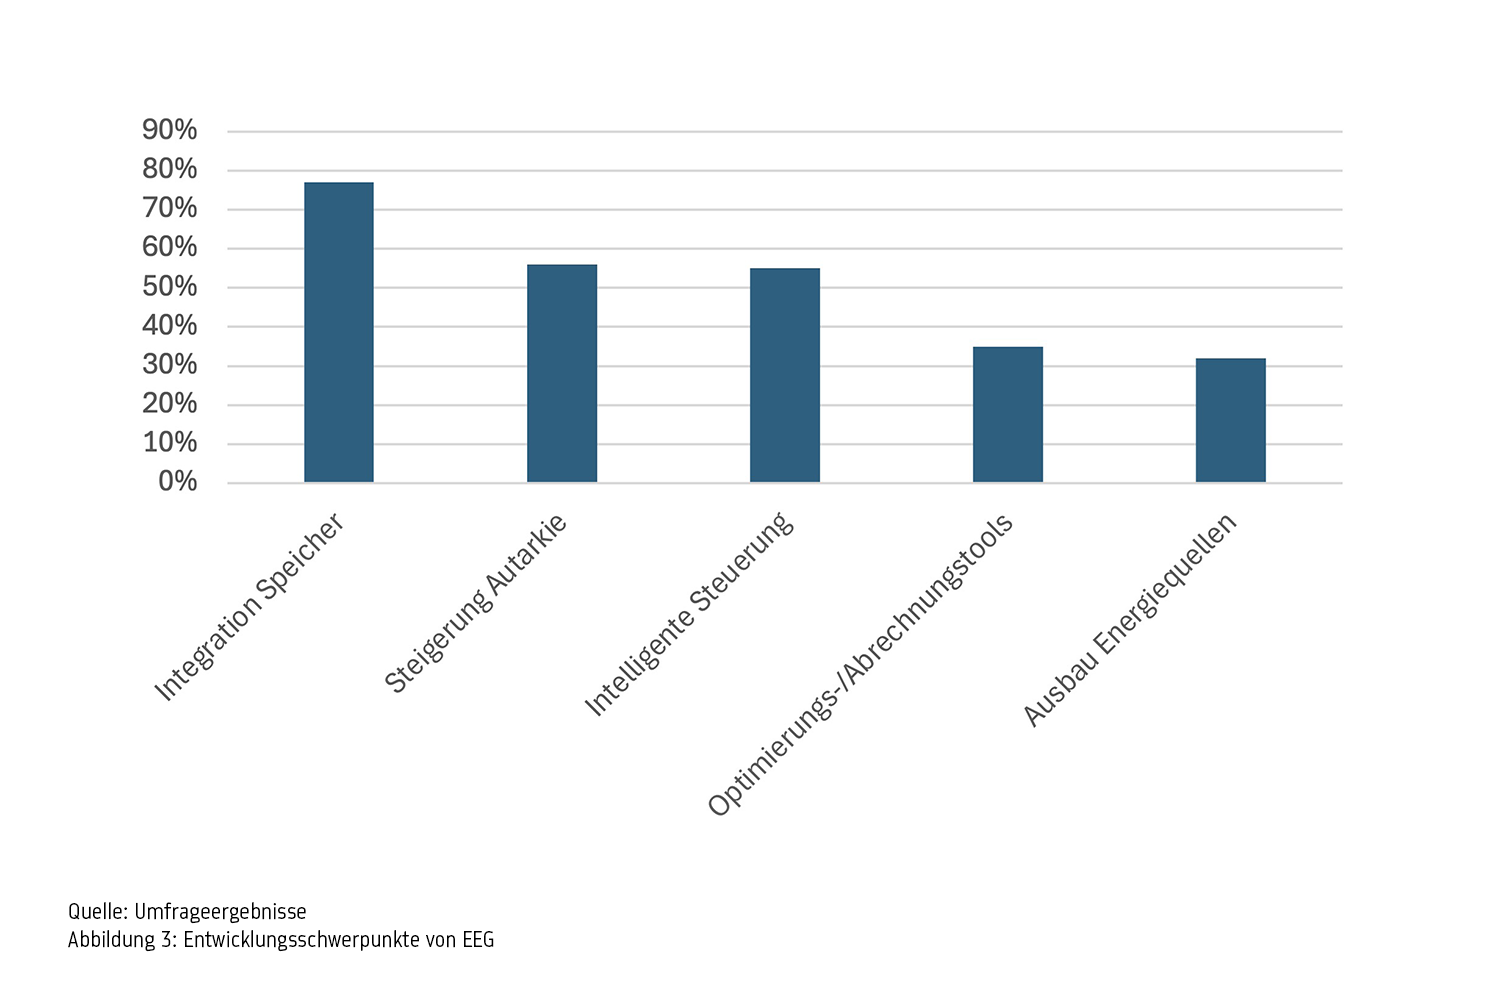
Ergänzend soll ein verbessertes Datenmanagement (circa 35 Prozent) die Kosten des EEG-Managements senken und so die Attraktivität einer Teilnahme weiter erhöhen.
Erheblicher Mehraufwand – überschaubarer Nutzen
Für Vertriebe und Netzbetreiber bedeutet die Etablierung von EEG bislang erheblichen organisatorischen und finanziellen Mehraufwand, dem keine entsprechenden Vorteile gegenüberstehen. Zur Steigerung der Netzdienlichkeit werden vor allem Änderungen der rechtlichen Rahmenbedingungen als notwendige Voraussetzung gesehen:
- Anreize, den EEG-internen Verbrauch stärker an der Erzeugung auszurichten, statt rein kostenorientiert zu optimieren
- Beteiligung der EEG-Mitglieder an den höheren Kosten für Ausgleichsenergie und Überschussstrom beziehungsweise eine verpflichtende Bereitstellung von "Bilanzprognosen" durch die EEG
- Förderungen, um Investitionen in die Speicherinfrastruktur anzustoßen
Daneben sollten Energieversorger auch vertriebsseitige Geschäftsoptionen prüfen:
- Eigene Liefer- und Abnahmetarife für EEG, die möglichst viele Mitglieder poolen – der bessere Datenzugang sollte die Prognosequalität für diesen Pool erhöhen
- Die Kombination solcher Pool-Tarife mit kaufmännischen und technischen Dienstleistungen für die Gemeinschaft wie für ihre einzelnen Mitglieder und Anlagen
- Contracting-Modelle für Gemeinschaftsspeicher, die der Versorger parallel selbst nutzen kann
Der Systemnutzen bleibt noch offen
Die Daten der ersten fünf Jahre zeichnen ein zwiespältiges Bild: Aus Sicht ihrer Mitglieder sind EEG eine Erfolgsgeschichte – stark wachsend, wirtschaftlich attraktiv und breit akzeptiert. Aus Sicht der Energiewirtschaft fehlen bislang sowohl der entscheidende Beitrag zur Netzdienlichkeit als auch Ansatzpunkte für wirtschaftlich attraktive Kooperationen mit EEG.
Ob aus dem mengenmäßigen Wachstum auch ein systemischer Mehrwert wird, entscheidet sich daher weniger an der Zahl der Gemeinschaften als an den richtigen tragfähigen Geschäftsmodellen sowie regulatorischen Anreizen. Dass EEG gekommen sind, um zu bleiben, steht nach diesen ersten Jahren außer Frage – wie gut sie sich in das nachhaltige und dezentrale Energiesystem von Morgen einfügen, ist die eigentliche, offene Frage.
Hinweis: Dies ist der 2. Teil eines Gastbeitrags zu Energiegemeinschaften in Österreich. Den 1. Teil finden Sie hier.


