

Die europäische Gasversorgung steht vor einer Heizperiode mit widersprüchlichen Signalen. Einerseits ist Europa durch zusätzliche LNG-Kapazitäten heute breiter aufgestellt als vor der Energiekrise. Andererseits liegen die Speicherstände zum Beginn der Heizsaison deutlich unter den Niveaus der vergangenen Jahre.
Die Experten der Podiumsdiskussion bei der Veranstaltung des Energieanalysehauses Enerchase, "enerchase connect 2026" in Wuppertal erwarten deshalb keinen eindeutigen Preistrend, sondern einen volatilen Markt mit erheblichen Risiken nach oben.
Volatilität statt Preisexplosion
Auf die Frage, mit welchem Begriff sich die europäischen Energiemärkte im kommenden Winter am besten beschreiben ließen, fiel die Antwort mehrheitlich auf "Volatilität". Andreas Speer von Enerchase sagte: "Ich glaube, mit Volatilität ist man möglicherweise noch auf der sicheren Seite." Zu viele Faktoren wirkten gleichzeitig auf den Markt ein: die Entwicklung des Angebots, die weltweite LNG-Nachfrage, die Wetterlage und die geopolitische Situation.
... Und dann war das der letzte schwierige Winter.
Dennis Warschewitz,
Geschäftsführer Enerchase
Optimistischer formulierte es Dennis Warschewitz, Geschäftsfüher von Enerchase. Er nannte als mögliches Szenario eine Entspannung der Lage, falls die aktuelle Heizperiode mild verläuft und im kommenden Jahr zahlreiche neue LNG-Anlagen in Betrieb gehen. Die zusätzlichen Kapazitäten könnten Europas Importbasis verbreitern, den Wettbewerb um kurzfristig verfügbare LNG-Ladungen abschwächen und die Abhängigkeit von einzelnen Lieferregionen reduzieren.
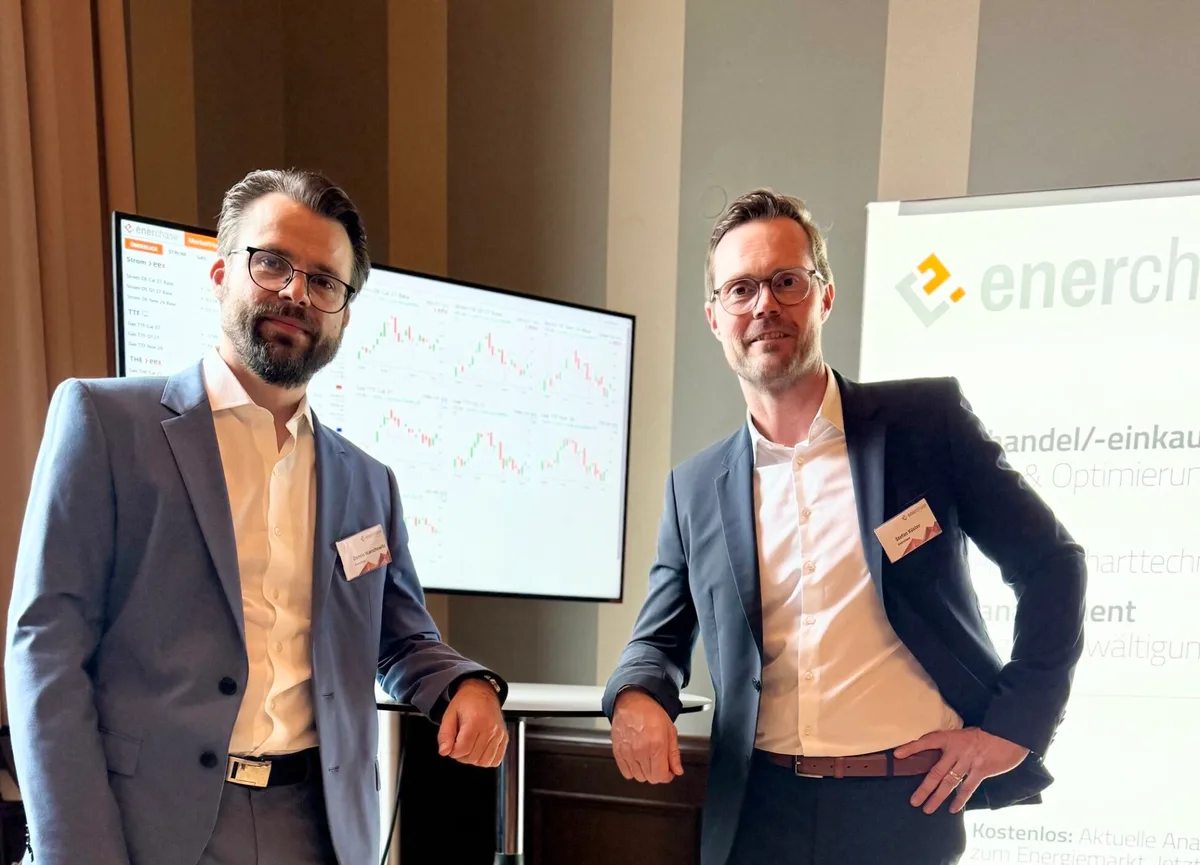
Vor diesem Hintergrund könne sich die laufende Heizperiode im Rückblick als letzter besonders schwieriger Übergangswinter erweisen. "Und dann war das der letzte schwierige Winter", sagte Warschewitz.
Die Aussage war jedoch ausdrücklich an diese Voraussetzungen geknüpft. Warschewitz ergänzte: "Aber da müssen wir jetzt noch mal durch, und auf dem Weg dahin kann es natürlich volatil werden." Für die aktuelle Heizperiode bedeutet das: Die zusätzliche Infrastruktur hilft erst, wenn sie tatsächlich verfügbar ist. Bis dahin bleiben niedrige Speicherstände, die Konkurrenz mit Asien, die Wetterentwicklung und mögliche physische Lieferausfälle die entscheidenden Aufwärtsrisiken.
57,7 Prozent reichen nur für normalen Winter
Wie angespannt die Ausgangslage ist, zeigt der Blick auf die Speicher. Zum Zeitpunkt der Veranstaltung lagen die deutschen Gasspeicher bei 57,7 Prozent, europaweit waren sie zu 71,2 Prozent gefüllt. Die Zahlen wurden am 30. September aktualisiert und bezogen sich auf den Speicherstand vom Vortag.
Aus Sicht der Enerchase-Analysten ist das für einen normalen Winter noch kein Grund, von einer unmittelbaren Versorgungskrise auszugehen. Bei einem außergewöhnlich kalten Winter könne die Situation jedoch bereits im Januar kritisch werden. In der Diskussion wurde auf Modellrechnungen verwiesen, nach denen selbst ein Startwert von 77 Prozent in Deutschland bei einem kalten Winter zu einer Mangelsituation führen könnte.
Im Oktober dürfte der Speicherstand nach Einschätzung der Experten nur noch begrenzt steigen. Für einen milden Oktober seien zwar zusätzliche Einspeicherungen möglich, ein Start in die Heizperiode mit weniger als 65 Prozent erscheine jedoch realistisch. In einem normalen Winter könne die Versorgung damit gewährleistet werden. Bei einem Ausreißerwinter reichten die vorhandenen Mengen dagegen möglicherweise nicht aus, um alle Nachfragegruppen uneingeschränkt zu versorgen. Das würde insbesondere für die Industrie Einschränkungen bedeuten.
Die Bundesregierung und ihr Timing
Vor diesem Hintergrund diskutierte die Runde auch die jüngsten Schritte der Bundesregierung. Nach Medienberichten, auf die bei der Veranstaltung verwiesen wurde, hatte das Bundeswirtschaftsministerium Sefe als staatlichem Energieunternehmen und 100-prozentiger Tochter des Bundes den Auftrag erteilt, acht Terawattstunden Gas für den Winter zu beschaffen.
Zugleich hatte THE zuletzt Long-Term-Kontrakte beziehungsweise Long-Optionen als Instrumente der Wintervorsorge eingesetzt. Bemerkenswert war aus Sicht der Runde vor allem der Zeitpunkt: Der Staat griff kurz vor Beginn der Heizperiode in den Markt ein, nachdem sich die Marktteilnehmer bei der Einspeicherung bislang zurückgehalten hatten.
Enerchase-Geschäftsführer Stefan Küster bewertete die acht Terawattstunden angesichts des gesamten europäischen Gasbedarfs als "einen Tropfen auf den heißen Stein". Die Bedeutung der Maßnahme liegt damit weniger in der zusätzlichen Menge als im Signal. Die Bundesregierung wollte offenbar noch einmal eine Absicherung gegen extreme Szenarien schaffen, obwohl sie sich bei der direkten Beschaffung zuletzt eher zurückgehalten hatte.
Wenn es jetzt um Kundenversorgung geht, da spekulieren wir ja nicht.
Gregor Pett, Executive Vice President Commercial Operations bei Uniper
Die nun erfolgten Schritt seien nicht automatisch als Hinweis auf eine unmittelbar bevorstehende Versorgungskrise zu verstehen, so der allgemeine Tenor. Entscheidend sei die Unterscheidung zwischen Versorgungssicherheit und Preisrisiko.
Gregor Pett, Executive Vice President Commercial Operations bei Uniper, betonte: "Wenn es jetzt um Kundenversorgung geht, da spekulieren wir ja nicht." Verantwortungsvolle Lieferanten sorgten dafür, dass die von Kunden bestellten Mengen bereitgestellt werden könnten. Unternehmen, die sich dagegen überwiegend am Spotmarkt eindeckten, müssten im Fall einer kurzfristigen Verknappung mit deutlich höheren Preisen rechnen.
Der negative Spread zwischen Sommer- und Winterpreisen erschwert derzeit allerdings die wirtschaftlichen Anreize zur Einspeicherung. Wenn Gas für den kommenden Winter günstiger gehandelt wird als für den Sommer, lohnt es sich für Marktteilnehmer weniger, heute einzukaufen und die Mengen über mehrere Monate zu lagern. Lasse Kari von Accenture bewertete das dennoch nicht automatisch als Marktversagen. Ein negativer Spread sei zunächst ein Marktsignal. Allerdings würden seltene, besonders folgenschwere Ereignisse wie ein außergewöhnlich kalter Winter oder ein physischer Ausfall nicht in jedem Fall ausreichend über die Terminpreise abgebildet.
Asien setzt eine Preisuntergrenze für Europas Gasmarkt
Für November und Dezember lag der asiatische LNG-Referenzpreis JKM in der Analyse deutlich über dem europäischen TTF. Im Januar war der Abstand geringer, aber weiterhin leicht positiv zugunsten Asiens. Asiatische Abnehmer können damit tendenziell mehr für kurzfristig verfügbare LNG-Ladungen bezahlen als europäische Käufer. Sinkt der TTF deutlich unter das asiatische Niveau, steigt der Anreiz, Ladungen nach Asien zu liefern. Der Preisabstand begrenzt damit das Abwärtspotenzial des europäischen Gaspreises und erklärt, warum eine Entspannung in Europa nicht automatisch zu stark fallenden Preisen führen muss.
LNG macht Europa sicherer, aber nicht unabhängiger
Europa ist heute deutlich stärker auf LNG-Lieferungen angewiesen als vor der Energiekrise. Die frühere Abhängigkeit von russischen Pipeline-Lieferungen wurde dadurch zwar reduziert, gleichzeitig stieg die Bedeutung der Vereinigten Staaten als Lieferant. Kari bewertete diese Entwicklung mit Blick auf die physische Versorgungssicherheit positiv. Für die Preisstabilität ergebe sich daraus jedoch kein vergleichbarer Vorteil.
"Für physische Sicherheit sicherlich eine Verbesserung, für die Preissicherheit oder das Preisrisiko ist es eine ganz andere Frage", sagte Kari. Der europäische Markt sei in ein globales Wettbewerbsgeschehen eingebunden. Ein Ausfall von LNG-Anlagen, etwa durch extreme Wetterereignisse an der US-Golfküste, könne die verfügbaren Mengen weltweit verknappen und dadurch unmittelbar auf die europäischen Preise durchschlagen.
Einen vollständigen Exportstopp der USA für LNG hielten die Experten für sehr unwahrscheinlich, aber nicht für ausgeschlossen. Die Wahrscheinlichkeit lasse sich nicht auf null setzen. Zugleich gebe es politische, rechtliche und logistische Hürden.
TTF-Chart: 54 und 59 Euro sind entscheidende Marken
Fundamental bewerteten die Enerchase-Analysten den Gasmarkt zum Zeitpunkt der Diskussion noch ohne eine klare Tendenz. "Wir sehen den Gasmarkt im Augenblick neutral. Wir sind also in einer abwartenden Position." Für eine nachhaltige Entspannung fehlten geopolitische Fortschritte und Klarheit über die Wetterentwicklung. Gleichzeitig sei ein großer Teil der Unsicherheit bereits im Markt berücksichtigt.
Auch charttechnisch zeigte sich ein gemischtes Bild. Betrachtet wurde der TTF-Terminmarkt, unter anderem der Kontrakt für 2027. Der übergeordnete Aufwärtstrend sei zuletzt gebrochen worden; der Markt befinde sich in einer Konsolidierungsphase, sagte Marktexperte Küster. Ein Rückgang unter etwa 54 Euro je Megawattstunde würde aus charttechnischer Sicht ein stärkeres Verkaufssignal liefern. In diesem Fall sei eine Ausweitung der Korrektur bis in den Bereich von 50 Euro möglich.
Auf der Oberseite gilt dagegen die Zone um 59 Euro als wichtig. Ein Ausbruch darüber könnte die Korrektur beenden und ein Kaufsignal auslösen. Bei einem Anstieg über 62,10 Euro wäre anschließend ein Kursziel im Bereich von 70 Euro denkbar.
Für Portfolio-Manager bedeutet das, dass nicht allein die aktuelle Preisnotierung entscheidend ist. Pett empfahl, zunächst die eigene offene Positionierung gegenüber verschiedenen Wetterszenarien zu prüfen. Darüber hinaus müsse man täglich die Gasflüsse, mögliche physische Ausfälle und die Wettervorhersagen beobachten. "Was ich mir auf jeden Fall anschauen würde, ist: Wie sind die Flüsse? Gibt es Hinweise für physische Ausfälle? Und wie ist natürlich auch die Wettervorhersage."
Übergangswinter mit erheblichen Aufwärtsrisiken
Eine Versorgungskrise bildet nicht das Basisszenario, waren sich die Teilnehmer der Podiumsdiskussion einig. Ein milder Winter und zusätzliche LNG-Kapazitäten könnten jedoch dafür sorgen, dass sich die aktuelle Heizperiode im Nachhinein als letzter schwieriger Übergangswinter erweist. Der späte Zukaufauftrag an Sefe und die Vorsorgeinstrumente von THE zeigen zugleich, dass die Bundesregierung und die Marktakteure die Risiken nicht vollständig dem Markt überlassen wollen.
Bis die neuen Kapazitäten tatsächlich verfügbar sind, bleibt der Gasmarkt von niedrigen Speicherständen, der Konkurrenz mit Asien, dem Wetter und möglichen physischen Lieferstörungen abhängig. Der Winter dürfte daher weniger von einem eindeutigen Preistrend als von hoher Volatilität geprägt sein.


